贸易战开始了,我们该怎么办,看看天风证券首席策略分析师的观点
时间:2018年03月26日 13:35:00 浏览:次
[摘要] 人类历史上,老大和老二之间的摩擦都是硬的,对于必然,躲不开
正文
2018年03月26日 13:35:00
声明:本文所提及个股只做研究分析,不可以视为任何买卖建议,据此操作盈亏自负,与作者和供职公司无关。
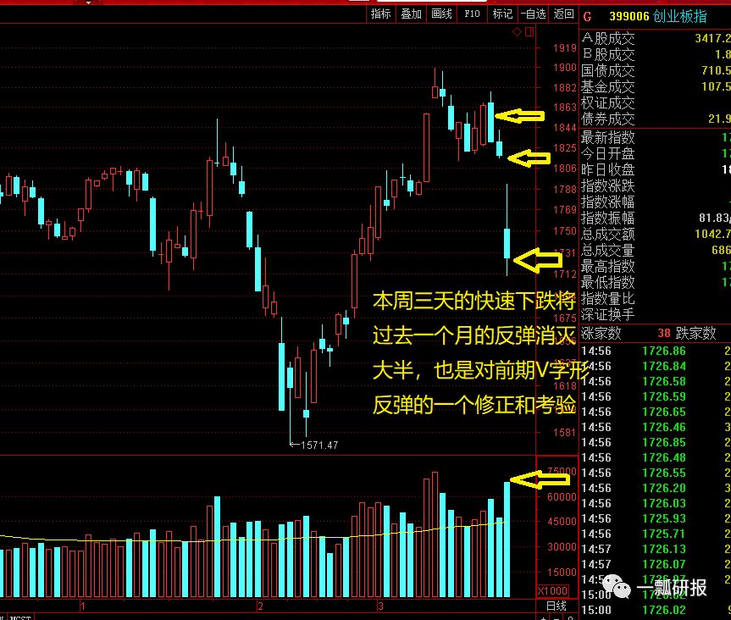
周五收盘以后,所有的指数都出现了放量大跌,虽然创业板指数还未新低,但周五的快速下跌已经跌穿了所有均线,先去考验前期新低是毫无疑问的。
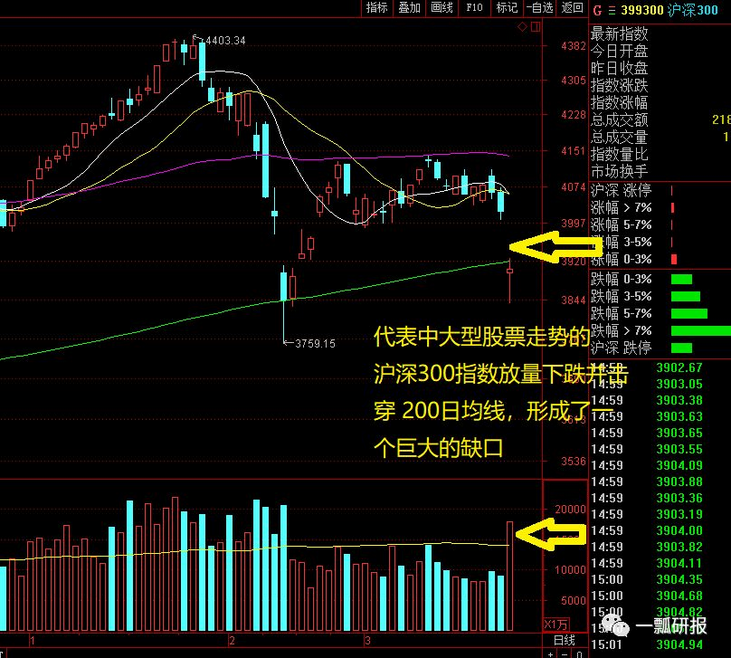
再看看大型指数的走势,同样不乐观
中美贸易战,无疑对市场的走势造成了极大的影响,从美股市场同样大跌的走势看来,市场显然认为这是一个短期内双输的局面。
我们来看看天风证券的首席策略分析师徐彪的分析:《短期市场反应过度,应转向逆周期资产,长期关注四个维度》
短期影响:市场反应过度,应转向逆周期资产
但市场所担忧的并不只是针对该事件本身,而是担忧贸易争端进一步扩大,甚至进一步担忧对中美两国之间的关系。目前已经有人提出新的冷战格局隐现,股票市场已经在体现这种预期。换句话说,我们认为当前股价已经反应了一部分贸易战升级的风险。就我们的判断来看,此次试探性的征收关税后将有一段时间的协商、谈判,而不会立刻升级。而从今天受贸易摩擦升级的影响全球股市暴跌来看,投资者对贸易战升级的预期已有所反应,这种预期在短期来看肯定是过于悲观了。
----我们同意徐首席的观点,事情是不断在发酵的,市场不是担心这600亿,而是担心后续的涟漪,短期的悲观不意味着市场是错误的,很多时候,周围人的情绪比基本面更重要,面对市场的波动,降低仓位才能有效保护自己
从中期来看,可能意味着此轮全球经济复苏正在迎来边际上的拐点。所以我们认为所有顺周期的资产都应该回避,而转向逆周期的资产避险。逆周期的大类资产包括利率、黄金,逆周期的行业板块包括科技成长,必须消费,火电,黑电,地产,环保等。
----大家要密切关注那些业绩优秀的新型行业公司,这是中国能否最终胜利的关键
第二个维度从贸易平衡的角度,我们认为中国经济未来将更加依赖内需,净出口对经济的贡献可能会越来越小。中国加入WTO以来,贸易顺差不断扩大,对经济增长的贡献也非常大。随着中美贸易摩擦加大,我们认为来自美国的贸易顺差将有收窄的压力,未来内需的贡献度将进一步上升。
第三个维度从货币投放和外汇储备的维度,我们认为未来货币投放将从外汇占款的被动投放转向央行主动投放,而外汇储备下降的压力将有所加大。面对贸易顺差下降、外汇资本下降压力增加的环境,怎样保持国内货币政策的独立性和有效性,这将是国内金融所面临的新环境。
第四个维度从贸易摩擦对经济和产业结构的影响来看,我们认为最核心的因素还是由各国产业之间竞争优势来决定,贸易条件的短期变化并不足以改变长期趋势。历史上美国和日本之间在1960-1980期间也存在持续的贸易摩擦,但这并没有改变日本纺织、钢铁、汽车等强势产业的崛起和发展。我们认为中国制造业在较长时期内仍然具有较强的竞争优势,很难因为中美贸易摩擦的原因而改变。我们认为应该更加关注贸易摩擦造成不同行业贸易条件的变化,低附加值的产业的竞争力相对削弱,而高附加值的产业竞争力相对提升。如果政策应对得当,贸易摩擦反而会促进中国制造业升级加快。
--面对中国的崛起,美国必然不会坐视,摩擦是肯定的,但是这并不会改变我们国家越来越强大的趋势,人类历史上,老大和老二之间的摩擦都是硬的,对于必然,躲不开;
对A股市场的判断:维持上半年市场弱平衡的判断,坚持“金融守正、成长出奇”的策略
----估值决定了A股发生大跌和深跌的概率不大,但是筑底的过程必然不会平坦和轻松
从策略上,我们继续坚持“金融守正、成长出奇”的方向。金融地产因其低估值、盈利能力强、行业景气改善和集中度提升,具有较好的配置价值。经过近期的大幅调整后,绝对收益的机会再次出现。成长龙头股因其政策转向支持新经济、估值处于相对低位、股价位置低等有利因素,具有较好的风险收益比,是今年机会最大的方向。我们相对看好新能源汽车、5G、国防军工、传媒、环保、工业互联网等领域的机会。
---依然战略看多今年的成长股,但是最好耐心等待右侧的出现
对于贸易战后续的发展,谁也无法预先知道最后的演进路径,耐心等待市场给出答案肯定要好于自己一厢情愿的去左侧抄底。目前整个市场步入了一个新的回调,保持高比例的现金和等价物是一个好的策略。
作者不持有文中所涉及的股票或其他投资组合,未来5个交易日内也不打算买入或做空。
本文仅代表撰稿人个人观点,不代表摩尔投研平台。
发表评论