中美贸易摩擦叠加军民融合 军工板块机会来了
时间:2018年03月28日 08:55:00 浏览:次
[摘要] 贸易战对军工板块的航空航天等高技术产业真的影响有限,在二级市场波动加剧的情况下,航空航天军工板块有望再次发挥避风港作用。
正文
2018年03月28日 08:55:00
从上周川普签署301调查对中国进行贸易制裁,到今天贸易战的影响已经削弱了很多,上周的大跌让多少人心悸,不过本周大盘各板块也开始不同程度的反弹。
说白了美国这次发动的贸易战,是感到自身老大地位受到了威胁。川普这次“打”贸易战还是为了争取一些便宜,真打起来,双方都会损失,其他国家也会受到波及,这是谁都不愿意看到的。川普批准的301更多地是在于制造业回流与高科技技术出口限制,对于市场的影响,这几天也都反应到了盘面上,比如军工、农业、芯片等等。
今天主要说说贸易摩擦对军工板块的影响,叠加军民融合、混改等因素,寻找军工板块的投资机会。川普的301清单重点是航空航天、信息及通信技术、机械等领域。事实上,贸易战对我国的航空航天的影响比较有限,对美国自己反而影响更大。原因是,美国一些大型航空公司大量零部件都是从咱国进口;我国商用飞机市场也是美国航空公司的一大收入来源,像波音公司是舍不了中国市场这一块大肉的。
所以说贸易战对军工板块的航空航天等高技术产业真的影响有限,在二级市场波动加剧的情况下,航空航天军工板块有望再次发挥避风港作用。
而市场的反应也正说明了这一点。周一两市低开后探底回升迎来反弹,受国产大飞机C919二次试飞成功消息提振,军工板块迎来大反弹,板块内逾九成个股逆市飘红。今天军工板块也是大涨,比如七一二、爱乐达都涨的很起劲,已经好几个涨停板了。
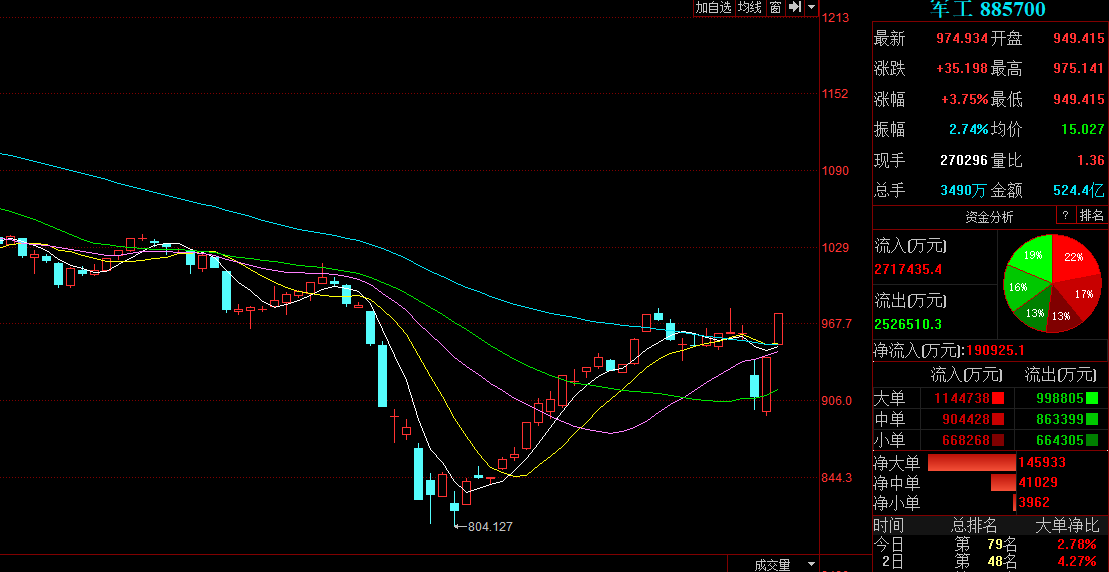
军工板块在当前形势下,反弹上涨主要有几个因素:
1、 板块已连续2年下跌,估值处于历史低位
2017年国防军工板块下跌17.51%,在28个子行业中涨幅排名第24。2018年初至2月底,军工板块继续延续2017年下跌趋势,累计下跌达8.61%。2017年初至今,军工板块明显跑输大盘指数,2018年初至2月底并未出现2017年初指数高于大盘的春季上涨趋势。
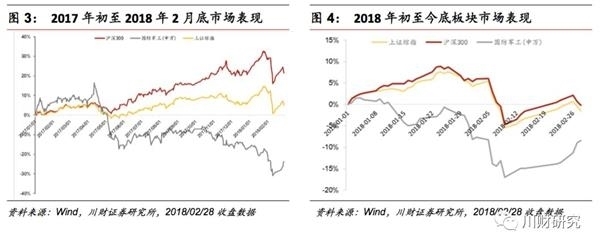 2010年以来,国防军工板块估值持续上涨至2015年5月达到峰值(214倍),随后军工板块估值持续下跌,2017年底军工板块估值为60倍,低于8年来历史平均水平(68倍)。但事实上比别的板块还是要高很多。
2、当前军工行业需求端明显改善
当前军工行业需求端明显改善,主要体现在军改逐步落地、国防预算稳定增长、军贸新需求改善等方面,行业基本面转好。
3、军民融合已上升为国家战略
2018年军民融合有望在“军转民”和“民参军”方面取得新的突破;军民融合主要包括两层含义:(1)“军转民”,强调军工技术在民品生产中的使用和推广,强调国防工业的技术溢出效应,强调国防经济对宏观经济的拉动作用;(2)“民参军”,是民品生产企业作为军品生产领域的新进入者,对军工领域生产和竞争格局的冲击,强调民间资本积极参与军工生产企业的市场化改造,借助公司治理机制提升军工生产企业的决策效率和企业绩效。美国的国防科技工业体系是可参考的典型军民融合发展模式之一。
所以说军工行业反弹机会已经来临,要注意把握。
具体可以从两条主线入手:
第一条线是需求驱动类,随着军改逐步落地,可以关注先进武器装备订单补偿增长方面。
我国在先进战机、舰船、陆军装备等方面与美国其实差距还是很大,对尖端武器装备需求只会进一步扩大,可以重点关注航空、卫星、船舶及陆军装备等主机厂及一级核心系统供应商,并持续跟踪武器装备研制交付进程及产能情况。相关标的有中直股份、中国卫星、内蒙一机、中国重工、中航飞机、航发动力、中航机电、中航电子等。
第二条线是改革类机会,包括军民融合、混合所有制等改革深入带来的机会。
军民融合重点关注“民参军”方向,兼顾“军转民”发展优质企业。 “民参军”企业主要涉及信息化、装备制造和新材料等高科技技术领域,涉及子版块较多,建议重点关注公司原民品主业保持稳定增长、军品业务有新产品的估值较低相关标的,如天银机电、方大化工及光威复材等。“军转民”重点关注军民产品技术通用性强、市场空间大、业绩增长稳定的相关标的,如中航光电、中航电测、航天电器、四创电子等。
重点标的:
中航机电:低估值、业绩增长稳定
公司是航空工业旗下航空机电系统的专业化整合和产业化发展平台,承担航空机电产品的市场开拓、设计研发、生产制造、售后服务、维修保障的全价值链管理,为航空装备提供大专业配套系统产品,在国内航空机电领域处于主导地位。
天银机电:民参军典范
天银机电是国内冰箱压缩机零部件领域龙头企业,并于2015年顺利切入军工电子行业,目前已形成了家电零部件业务和军工电子业务的双主业运营格局,且军工电子业务占比逐年增加,是典型的“民参军”企业。
中直股份:行业龙头、订单补涨
公司是国内航空产品制造业中少数能够依托自主研发、引进、消化国际先进技术,实现产品国际取证和销售的生产企业。公司在复合材料研制和生产应用方面拥有绝对优势,主营航空产品直升机,产品性价比和技术优势较明显,综合竞争能力突出。
四创电子:优质资产注入预期、军民主业需求强劲
公司主要从事雷达电子和安全电子业务,主要包括气象、航管雷达及相关雷达配套件、微波组件、平安城市、应急指挥通信系统、智能交通系统、电源等相关业务。
内蒙一机:陆军装备龙头
公司是隶属于中国兵器工业集团公司的特大型军工企业。2016年公司完成重大资产重组,成功注入核心军工资产,形成“研发+营销+制造+售后”的大型混合所有制股份公司集团化管控经营模式,具有军、民品整机和核心零部件的科研设计、工艺研究、生产制造、市场营销及售后保障等一整套研发制造能力。
作者不持有文中所涉及的股票或其他投资组合,未来5个交易日内也不打算买入或做空。
本文仅代表撰稿人个人观点,不代表摩尔投研平台。
发表评论